제 11호경제3분조회 25
발행 · 잡학서고 별관
복리와 단리, 10년 뒤에는 얼마나 달라질까요?
어제 붙은 이자가 오늘부터 원금에 들어갑니다.
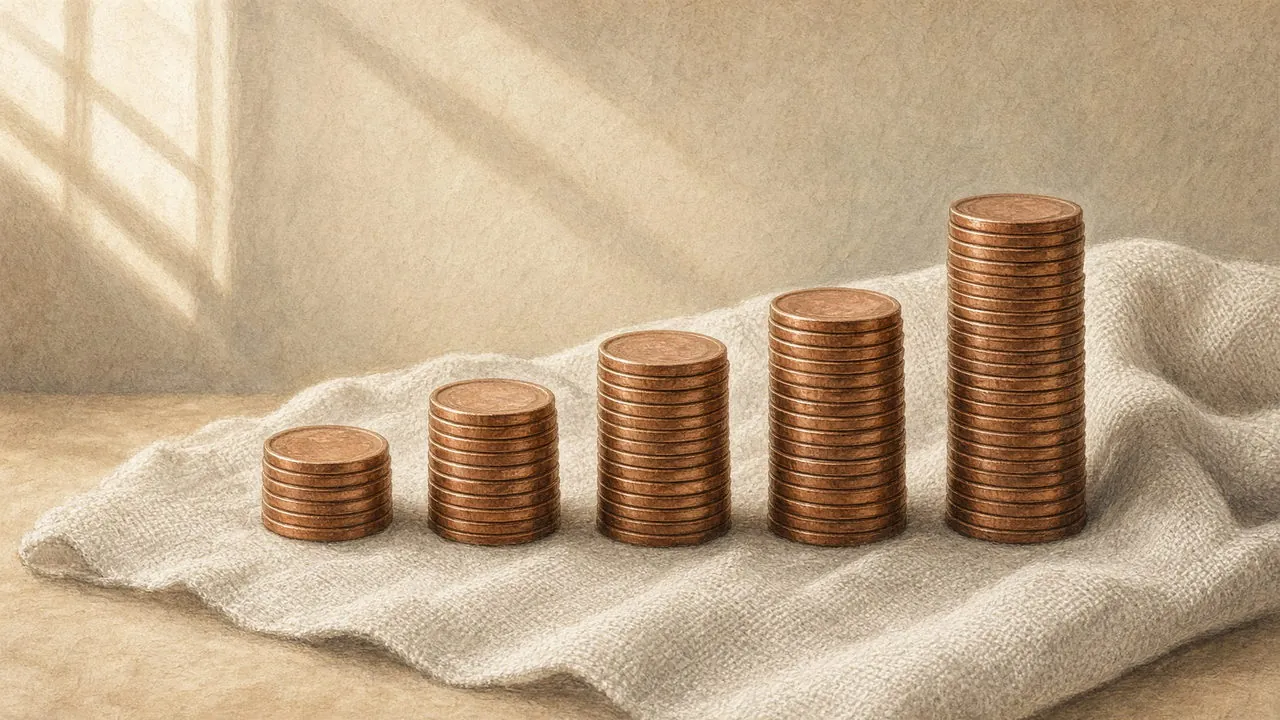
은행 앱을 열면 넣은 돈 옆에 이자가 작게 붙어 있어요. 그 이자는 내일 빠지지 않고, 다음 계산에 같이 들어갑니다. 이걸 복리라고 해요.
단리랑은 달라요
단리는 처음 넣은 돈에만 이자가 붙습니다. 복리는 그 이자까지 원금으로 보고 다시 이자를 붙여요.
어제 이자로 들어온 100원이 오늘부터는 원금 옆에 있어서, 그 100원에도 이자가 붙습니다. 방금 올린 동전이 다음 층의 바닥이 되는 느낌이랑 비슷해요. 이율이 같아도, 「이자를 어디에 붙이느냐」가 다릅니다. 그래서 같은 숫자만 보고 「결과는 같다」고 단정하기 어렵습니다. 단리는 원금만 계속 보고, 복리는 불어난 합을 다시 봅니다. 이 차이만 알면, 광고 문구를 읽을 때도 「이자에 이자가 붙는지」를 먼저 묻게 됩니다.
10년이면 차이 나요
1만 원에 1년에 5퍼센트라고 해 볼게요. 단리면 해마다 500원씩이라 10년 뒤 1만 5천 원입니다. 복리(해마다 한 번)면 늘어난 금액 전체에 다시 5퍼센트를 붙여서 약 1만 6천 3백 원쯤이 됩니다.
처음에는 몇백 원 차이입니다. 해가 갈수록 벌어져요. 이미 붙은 이자가 다음 해에도 같이 불어나니까요. 「이율이 같으니 결과는 같다」는 말은, 기간이 짧을 때만 거의 맞아요. 세금이나 수수료는 빼고 본 숫자라서, 통장 앱의 숫자는 조금 다를 수 있어요. 그래도 「이자에 이자가 붙는지」만 보면 방향은 같습니다. 하루이틀은 비슷해 보여도, 해가 쌓이면 이야기가 달라집니다.
적금도 같아요
버스비만큼을 매일 넣는 적금도 비슷합니다. 이번 달에 붙은 이자가 다음 달 원금에 더해지고, 그 합에 또 이자가 붙어요. 중간에 이자를 빼서 써 버리면, 복리의 「다음 층」이 낮아집니다.
계산식을 외울 필요는 없습니다. 붙은 이자를 빼지 않고 남겨 두면, 그냥 더하기보다 빨리 커져요. 기간이 길수록 차이가 커집니다. 이율만 보고 「같다」고 단정하지 말고, 이자가 다시 붙는지부터 보면 됩니다. 짧은 기간에는 체감이 작아도, 해가 쌓이면 이야기가 달라져요. 오늘 붙는 작은 이자가, 내일의 원금이 될 수 있습니다. 그래서 「조금만 더 두고 보자」가 복리에서는 생각보다 큰 선택일 때가 있어요.
함께 읽으면 좋은 글
복리는 붙은 이자를 다시 원금으로 칩니다. 그래서 시간이 갈수록 이자가 이자를 불러요.
정리·참고 메모 · 복리와 단리의 기본. 단리는 원금에만, 복리는 원금+이자에 이자를 붙입니다. 1만 원·연 5%·10년이면 단리 1만5천 원, 연 복리는 약 1만6천3백 원대입니다(세금·수수료 제외).
확인