अंक 33अर्थव्यवस्था3 मिनटपठन 75
प्रकाशक · जीके पुस्तकालय · परिशिष्ट
उतना ही पैसा खर्च करने पर भी नकदी ज़्यादा तेज़ी से घटती क्यों महसूस होती है?
एक ही रकम खर्च करने पर भी जिस दिन नकद भुगतान करते हैं, उस दिन पैसे जाने का ज़्यादा अफ़सोस होना क्या सिर्फ़ मन का वहम है?
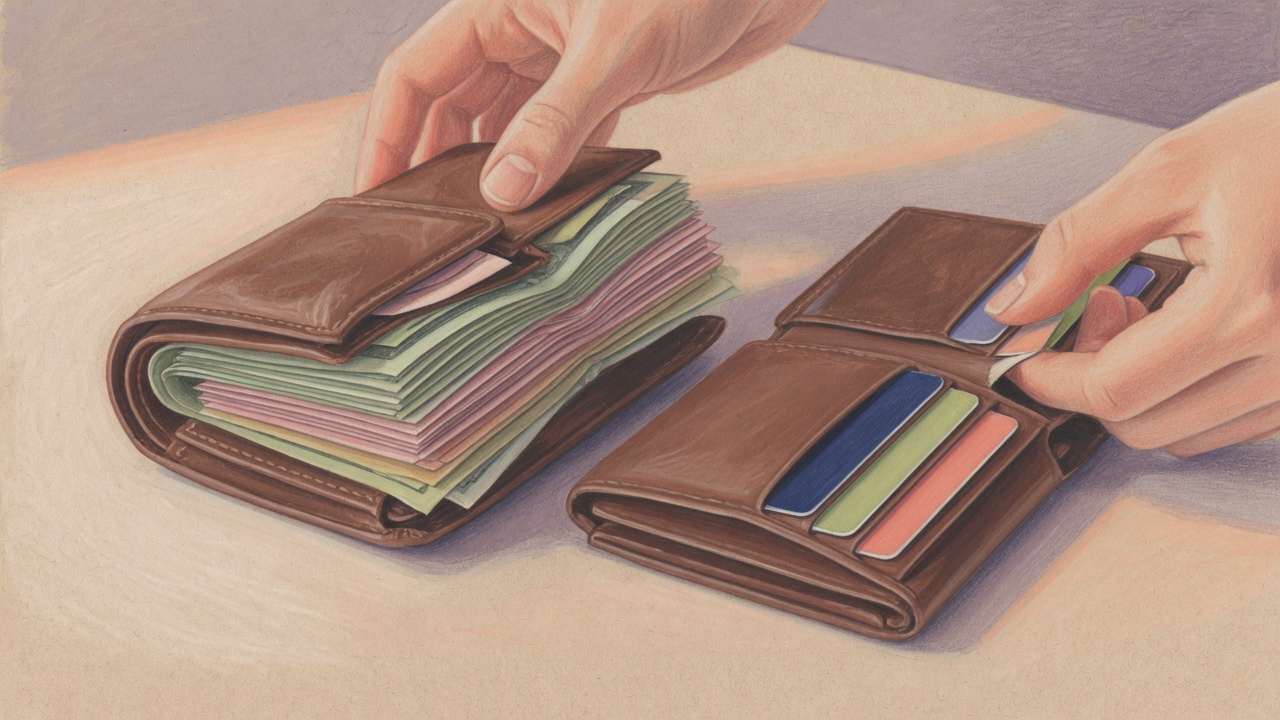
नकद 2 गुना दस हज़ार वॉन देने पर बटुआ साफ़ तौर पर पतला हो जाता है, लेकिन कार्ड से भुगतान करें तो कार्ड जस का तस बटुए में लौट आता है। पैसा जाते हुए देखने और हाथों से महसूस करने का अनुभव रह जाता है या नहीं, इससे उतनी ही रकम के घटने का एहसास बदल जाता है। व्यवहारिक अर्थशास्त्र में इसे भुगतान का दर्द कहते हैं।
नोट घटते हैं, कार्ड बना रहता है
दस हज़ार वॉन के नोट गिनकर देने और छुट्टे लेने के दौरान हम सीधे देखते हैं कि पैसा निकल रहा है। नोटों की संख्या घटने और उनके साथ सिक्के आ जाने पर उँगलियों से भी फ़र्क महसूस होता है।
कार्ड कितनी भी बार इस्तेमाल करें, उसकी मोटाई उतनी ही रहती है। उसे भुगतान की मशीन में डालते या उससे छुआते ही भुगतान पूरा हो जाता है, और कितना खर्च हुआ, यह बाद में स्क्रीन पर अंकों में देखते हैं। इसीलिए शाम को लेन-देन का ब्योरा देखने तक आज खर्च हुए पैसे का एहसास हाथों में ठीक से नहीं रह पाता। डेबिट कार्ड में भी पैसा स्क्रीन पर अंकों के रूप में ही घटता है।
कार्ड से भुगतान करना हो तो लोग ऊँची बोली लगाते हैं
2001 में अमेरिका के MIT के प्रेलेक और सिमेस्टर ने एक बास्केटबॉल मैच के टिकटों की नीलामी की, जिसके सारे टिकट बिक चुके थे। आधे प्रतिभागियों को बताया गया कि भुगतान नकद करना होगा, और बाकी को कि वे केवल कार्ड से भुगतान करेंगे।
औसत बोली नकद वाले समूह में लगभग 28 डॉलर और कार्ड वाले समूह में लगभग 61 डॉलर थी, यानी दोगुने से भी ज़्यादा। भुगतान अगले दिन तक करना था, इसलिए किस्तों या ब्याज के आधार पर इस अंतर को समझाना मुश्किल था। शोधकर्ताओं ने माना कि कार्ड पैसे देने के दर्द को कम महसूस कराता है।
वजह सिर्फ़ ब्याज नहीं है
अक्सर कार्ड इस्तेमाल करने पर खर्च बढ़ने की वजह को किस्तों या ब्याज जैसे हिसाब-किताब तक सीमित करके देखा जाता है। लेकिन इस प्रयोग की तरह तुरंत रकम चुकानी हो, तब भी अंतर दिखाई दिया। इसका मतलब है कि रकम समान होने पर भी पैसा निकलने के पल को कम महसूस करना भर खर्च की जाने वाली रकम को बदल सकता है। भुगतान अगले महीने तक टल जाए तो खरीदने की खुशी और चुकाने की तकलीफ़ के बीच दूरी बढ़ जाती है, और कभी-कभी यह भी ज़्यादा धुँधला पड़ जाता है कि किस चीज़ पर कितना खर्च किया था।
इसका यह मतलब नहीं कि कार्ड खराब हैं। खर्च का रिकॉर्ड रहना और छुट्टे की ज़रूरत न पड़ना भी उनके स्पष्ट फ़ायदे हैं।
भुगतान के पल पर ध्यान कैसे टिकाएँ
अगर आप मुख्य रूप से कार्ड इस्तेमाल करते हैं, तो भुगतान की सूचनाएँ चालू रखना अच्छा है, ताकि खर्च करते समय रकम पर एक बार नज़र पड़ जाए। एक हफ़्ते के रोज़मर्रा के खर्च की रकम अलग रखे हुए खाते से डेबिट कार्ड जोड़ दें, तो बचा हुआ पैसा बटुए की मोटाई की तरह नज़र आने लगता है। कोई बड़ी चीज़ चुनते समय एक बार सोचकर देखें कि इसके लिए नकद देना होता तो आप कितना देने को तैयार होते। असल बात पैसा निकलने के पल को फिर से अपनी आँखों के सामने लाना है।
संबंधित लेख
नकद में पैसा जाने का अनुभव हाथों में रह जाता है, जबकि कार्ड में उस दृश्य का सामना बाद के लिए टल जाता है। इतना-सा अंतर भी उतने ही पैसे को अलग तरह से महसूस करा सकता है और खर्च की रकम तक बदल सकता है।
टिप्पणियाँ और संदर्भ · प्रेलेक·सिमेस्टर 2001 · प्रेलेक·लोवेनस्टीन 1998. ये उस प्रयोग से जुड़े स्रोत हैं जिसमें कार्ड से भुगतान करने की बात सुनने वाले लोगों ने उसी टिकट के लिए दोगुने से भी ज़्यादा बोली लगाई थी, और उस सिद्धांत से जुड़े हैं कि पैसे देने के पल का दर्द उपभोग को प्रभावित करता है। प्रयोग प्रबंधन के स्नातकोत्तर विद्यार्थियों पर किया गया था, इसलिए असर कितना बड़ा होगा, यह व्यक्ति और परिस्थिति के अनुसार बदलता है।
लेखन मानदंडत्रुटि की सूचना दें
छोटी प्रश्नोत्तरी